Cuidados Capilares: Entre a Tradição e a Ciência
Descubra como unir tradição e ciência nos cuidados capilares para cabelos saudáveis e bonitos. Explore tratamentos e produtos eficazes.
Guia Completo de Skincare para Pele Oleosa e Acneica
Descubra como cuidar da pele oleosa e acneica com dicas de produtos, ingredientes essenciais e erros a evitar.
Os Benefícios Essenciais dos Produtos de Maquiagem Hipoalergênicos Para Todos os Tipos de Pele
Descubra os benefícios da maquiagem hipoalergênica para peles sensíveis, oferecendo segurança e conforto sem comprometer a estética.
Guia Completo: Construindo um Estilo Pessoal que Respeita a Diversidade Cultural
Aprenda a construir um estilo pessoal que celebra a diversidade cultural, promovendo inclusão e respeito na moda.
Comparação Completa de Preços: Gol vs Azul
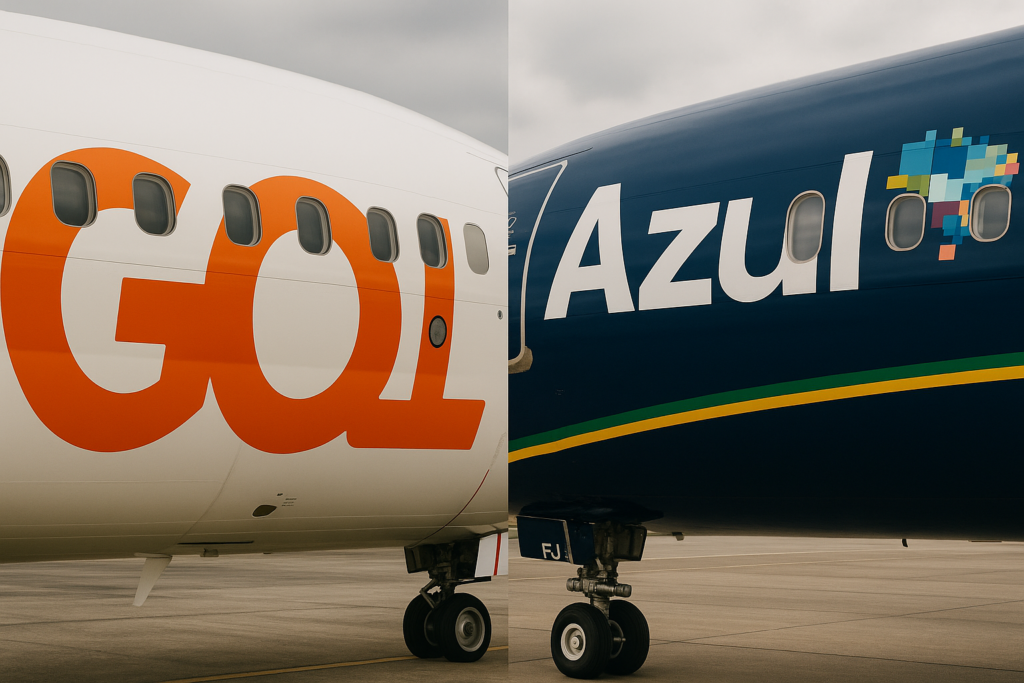
Análise detalhada das tarifas e serviços das companhias Gol e Azul. Descubra as melhores opções para economizar em suas viagens.
Como começar uma reserva de emergência ganhando pouco
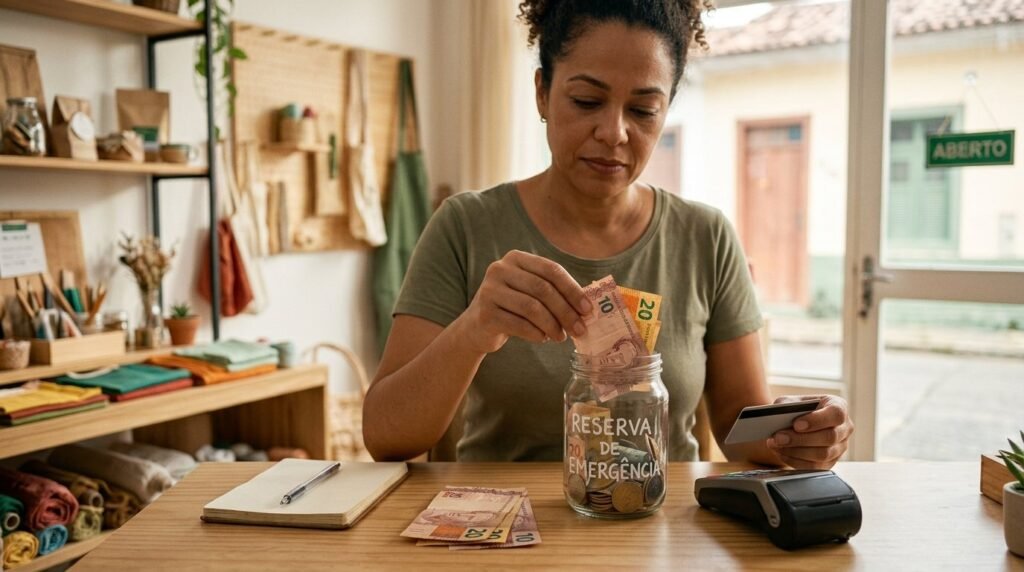
Montar uma reserva de emergência pode parecer difícil quando a renda é apertada. Depois de pagar moradia, alimentação, transporte, contas e outras despesas, muitas pessoas acreditam que não sobra dinheiro suficiente para guardar. Mas uma reserva não precisa começar com um valor alto. O objetivo inicial é criar o hábito de separar uma pequena quantia e construir, aos poucos, uma proteção financeira para situações inesperadas. O que é uma reserva de emergência? A reserva de emergência é um dinheiro separado para situações que não estavam previstas no orçamento. Ela pode ajudar em casos como: A principal função da reserva não é gerar grandes ganhos. É oferecer mais segurança e acesso ao dinheiro quando surgir uma emergência. Por isso, ela deve ser diferente do dinheiro destinado a lazer, compras ou objetivos de curto prazo. Quem ganha pouco também deve montar uma reserva? Sim, mas o valor guardado precisa ser compatível com a realidade financeira da pessoa. Quando a renda é limitada, tentar economizar uma quantia muito alta pode comprometer despesas essenciais e tornar o planejamento difícil de manter. É mais sustentável começar pequeno. Por exemplo, se uma pessoa consegue separar R$ 20, R$ 30 ou R$ 50 por mês sem comprometer necessidades básicas, esse pode ser o primeiro passo. O valor inicial é menos importante do que criar um sistema que possa ser mantido ao longo do tempo. Quanto guardar por mês? Não existe um percentual obrigatório que funcione para todas as pessoas. Uma alternativa é começar com um valor fixo que caiba no orçamento. Por exemplo: Valor mensal Em 6 meses Em 12 meses R$ 20 R$ 120 R$ 240 R$ 50 R$ 300 R$ 600 R$ 100 R$ 600 R$ 1.200 R$ 150 R$ 900 R$ 1.800 Os valores acima são apenas exemplos de acumulação sem considerar rendimentos. O importante é perceber que pequenas quantias podem formar uma reserva ao longo do tempo. Preciso guardar dinheiro todo mês? Se possível, manter uma frequência ajuda a transformar a reserva em hábito. Mas meses diferentes podem exigir decisões diferentes. Se uma despesa inesperada consumir parte da renda, pode ser necessário reduzir temporariamente o valor destinado à reserva. Também pode acontecer o contrário: em um mês com renda maior ou alguma entrada extraordinária, uma parte desse dinheiro pode ser direcionada para a reserva. O objetivo é criar consistência, não transformar o planejamento em uma obrigação impossível de cumprir. Como encontrar dinheiro para começar? Antes de pensar em aumentar a renda, vale olhar para o próprio orçamento. Anote durante algumas semanas: Esse levantamento ajuda a identificar pequenas quantias que podem ser direcionadas para a reserva. Uma economia de R$ 5 ou R$ 10 pode parecer pequena isoladamente, mas várias pequenas mudanças podem fazer diferença quando mantidas durante meses. E se eu estiver endividado? Essa situação exige cuidado. Não faz sentido comprometer dinheiro destinado a despesas essenciais apenas para formar uma reserva rapidamente. Quando existem dívidas, pode ser necessário equilibrar duas prioridades: criar uma pequena proteção financeira e organizar as dívidas existentes. Também é importante observar o custo dos juros. Dívidas com juros elevados podem crescer rapidamente, tornando o planejamento mais difícil. Por isso, antes de definir quanto guardar, é útil conhecer o orçamento completo e entender quais compromissos financeiros estão pesando mais. Onde guardar a reserva de emergência? A reserva precisa estar em um local que combine segurança, acesso ao dinheiro e características compatíveis com uma emergência. Antes de escolher onde guardar, verifique: Uma conta digital pode oferecer alternativas de rendimento, mas é importante entender qual produto financeiro está por trás da remuneração e quais são suas regras. Não basta escolher apenas pela maior taxa anunciada. Reserva de emergência deve ficar na poupança? A poupança é uma das alternativas conhecidas pelos brasileiros, mas não é a única possibilidade. Existem outros produtos financeiros que podem ser considerados para objetivos de liquidez e segurança, dependendo do perfil e das condições disponíveis. A comparação deve levar em conta: Para uma reserva, a possibilidade de acessar o dinheiro quando necessário é especialmente importante. Posso deixar a reserva em uma conta digital? Pode ser uma alternativa, desde que o usuário entenda como o dinheiro é mantido e remunerado. Algumas contas digitais oferecem mecanismos de rendimento automático. Nesses casos, é importante verificar: O fato de uma conta ser digital não determina, sozinho, se ela é adequada para uma reserva. Qual deve ser o tamanho da reserva? O valor necessário depende da realidade de cada pessoa. Quem tem renda estável pode ter necessidades diferentes de quem trabalha por conta própria ou possui renda variável. Também fazem diferença: Por isso, em vez de começar pensando em um número muito distante, pode ser mais fácil estabelecer etapas. Primeira etapa: criar o hábito O primeiro objetivo pode ser simplesmente acumular uma pequena quantia. Segunda etapa: formar uma reserva básica Depois, o foco passa a ser aumentar o valor acumulado até alcançar uma quantia capaz de cobrir algumas despesas importantes. Terceira etapa: ampliar a proteção Com o orçamento mais organizado, a pessoa pode continuar aumentando a reserva de acordo com sua realidade. O que não fazer com a reserva? A reserva de emergência não deve ser tratada como dinheiro disponível para qualquer compra. Usá-la constantemente para despesas previsíveis pode impedir que ela cumpra sua função. Se determinados gastos aparecem todos os anos, talvez seja melhor criar uma categoria específica no orçamento para eles. Por exemplo, uma despesa anual previsível não é necessariamente uma emergência. Separar reserva de emergência de dinheiro para despesas planejadas ajuda a manter o controle. E se eu precisar usar a reserva? É justamente para isso que ela existe. Usar parte da reserva diante de uma situação realmente inesperada não significa que o planejamento deu errado. Depois do uso, o próximo passo é reconstruir o valor aos poucos. Uma forma simples de acompanhar isso é registrar: quanto havia → quanto foi usado → quanto restou → quanto precisa ser reposto. Assim, a reserva continua funcionando como uma proteção financeira. Um exemplo para quem ganha pouco Imagine uma pessoa com renda
Conta digital rende dinheiro? Como funciona o rendimento automático
Deixar dinheiro parado em uma conta digital pode gerar rendimento, mas isso depende das regras e do produto oferecido pela instituição. Em alguns casos, o saldo pode ser direcionado automaticamente para uma aplicação ou produto financeiro que remunera o dinheiro disponível. Por isso, antes de considerar que uma conta digital “rende”, é importante entender de onde vem o rendimento, qual é a taxa, quando o dinheiro começa a render e quais são as condições para receber a remuneração. O que significa uma conta digital render dinheiro? Uma conta digital, por si só, não significa necessariamente que todo saldo mantido nela terá rendimento. Quando existe rendimento automático, geralmente há algum mecanismo financeiro por trás. O dinheiro pode ser aplicado em um produto que acompanha determinado indicador ou possui uma taxa definida. Entre os termos que podem aparecer estão: Por isso, duas contas digitais podem oferecer experiências completamente diferentes mesmo quando ambas anunciam algum tipo de rendimento. Como funciona o rendimento automático? O rendimento automático acontece quando o dinheiro disponível é direcionado para uma modalidade que gera remuneração sem que o usuário precise fazer manualmente uma nova aplicação a cada depósito. Na prática, o processo pode funcionar assim: Esse funcionamento varia de uma instituição para outra. Por isso, é importante consultar as condições específicas antes de considerar o rendimento como garantido ou automático. O que é CDI e por que ele aparece tanto? O CDI é uma referência muito utilizada no mercado financeiro brasileiro para comparar a rentabilidade de produtos de renda fixa. Quando uma instituição informa que determinado produto rende, por exemplo, 100% do CDI, isso não significa que o rendimento será de 100% ao ano. Significa que a remuneração busca acompanhar 100% da taxa CDI durante o período, conforme as condições do produto. O CDI também pode mudar ao longo do tempo. Portanto, uma rentabilidade baseada nesse indicador não representa necessariamente o mesmo valor em todos os períodos. E o que é CDB? CDB significa Certificado de Depósito Bancário. É um título de renda fixa emitido por instituições financeiras. Algumas contas digitais utilizam CDBs ou produtos relacionados para oferecer remuneração ao saldo do cliente. Nesse caso, é importante verificar: A cobertura do FGC não deve ser presumida apenas porque uma aplicação está disponível dentro de um aplicativo. É necessário verificar qual é efetivamente o produto utilizado e suas condições. Dinheiro na conta e dinheiro investido são a mesma coisa? Não necessariamente. Essa é uma das principais diferenças que o consumidor precisa entender. Uma conta pode permitir que o dinheiro fique disponível para pagamentos e transferências, enquanto uma aplicação financeira pode ter regras próprias de rendimento e resgate. Mesmo quando o aplicativo apresenta tudo de maneira integrada, o usuário deve verificar qual produto financeiro está efetivamente recebendo o dinheiro. Isso também ajuda a entender questões como liquidez, tributação e proteção aplicável. O que significa liquidez? Liquidez é a facilidade e a velocidade com que um investimento pode ser convertido em dinheiro disponível para uso. Em produtos com liquidez imediata, o acesso ao dinheiro pode ocorrer rapidamente, de acordo com as regras da aplicação. Já produtos com prazo determinado podem exigir que o dinheiro permaneça aplicado por determinado período ou seguir condições específicas para resgate. Por isso, uma taxa de rendimento aparentemente maior não deve ser analisada isoladamente. Para dinheiro que pode ser necessário a qualquer momento, a liquidez pode ser tão importante quanto a rentabilidade. Quanto uma conta digital pode render? Não existe um valor único. O resultado depende principalmente de: Por exemplo, R$ 1.000 e R$ 10.000 aplicados pelo mesmo período não produzirão o mesmo valor absoluto de rendimento. Também é importante diferenciar rentabilidade bruta de rentabilidade líquida. A primeira não considera determinados descontos, enquanto a segunda representa o resultado depois das incidências aplicáveis. Vale a pena deixar dinheiro em uma conta que rende? A resposta depende do objetivo daquele dinheiro. Para valores que precisam permanecer disponíveis para despesas do cotidiano, uma solução com boa liquidez pode ser relevante. Já para objetivos de prazo maior, pode fazer sentido comparar outras alternativas de renda fixa e investimentos, considerando risco, prazo, liquidez, tributação e rentabilidade. O principal erro é escolher uma conta apenas porque aparece uma porcentagem de rendimento no aplicativo. Antes de decidir, vale perguntar: Quanto rende? Por quanto tempo? Com qual liquidez? Sob quais condições? Como comparar contas digitais que oferecem rendimento? Uma comparação básica pode considerar os seguintes critérios: Critério O que verificar Rentabilidade Qual percentual ou taxa é oferecido Referência CDI ou outra taxa utilizada Liquidez Quando o dinheiro pode ser utilizado Tributação Quais impostos podem incidir Condições Se existem regras para receber o rendimento Limites Se a taxa vale para todo o saldo Segurança Qual produto financeiro está por trás Proteção Se há alguma garantia aplicável Também vale observar se a taxa anunciada é permanente ou depende de uma campanha, condição específica ou faixa de saldo. E o rendimento automático do PicPay? O PicPay pode ser citado como exemplo de conta digital que oferece mecanismos de rendimento, mas as regras de remuneração podem mudar. Por isso, quem estiver avaliando a Conta PicPay deve consultar as condições vigentes diretamente nos canais oficiais da empresa, observando taxa, prazo, liquidez, limites, tributação e eventuais requisitos. O mesmo cuidado vale para qualquer outra conta digital. Uma comparação realmente útil não deve considerar apenas o percentual anunciado, mas o conjunto de condições que determina quanto o dinheiro efetivamente pode render e quando estará disponível. O rendimento automático é igual à poupança? Não. A poupança possui regras próprias de remuneração. Já uma conta digital com rendimento automático pode utilizar outro produto financeiro e seguir uma metodologia diferente. Por isso, não é correto comparar apenas os nomes “conta digital” e “poupança”. O ideal é comparar a rentabilidade líquida, a liquidez, a tributação, as condições de uso e o nível de proteção aplicável a cada alternativa. O que observar antes de deixar dinheiro em uma conta digital? Antes de transferir uma quantia relevante para uma conta com rendimento automático, confira: Essas informações normalmente estão
Por que Usar Milhas é Melhor que Dinheiro para Passagens Aéreas?
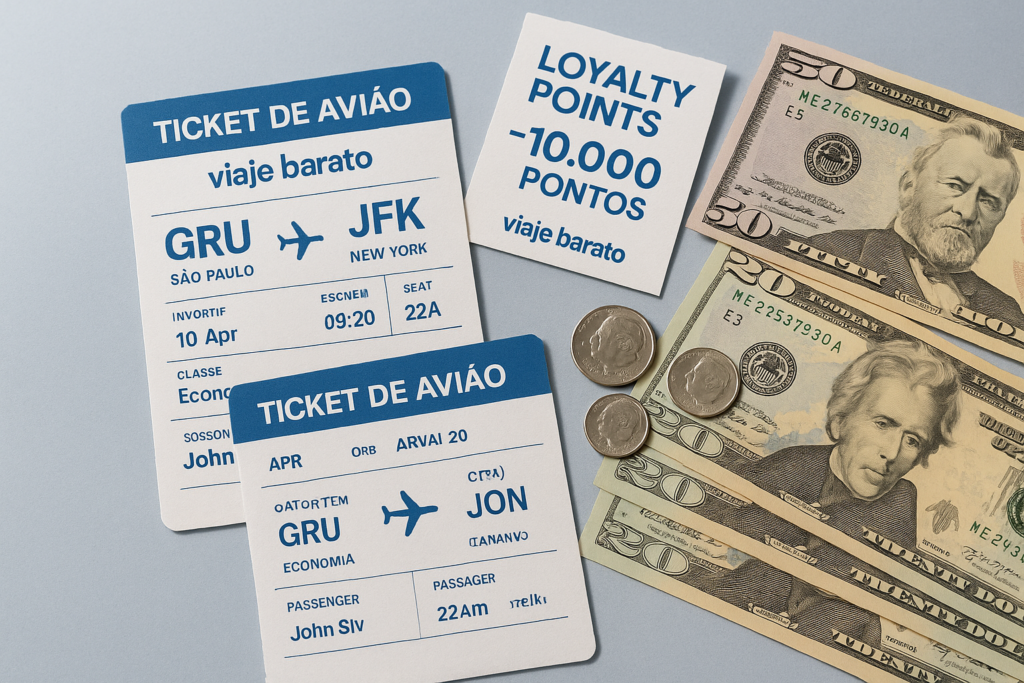
Descubra por que usar milhas para passagens aéreas é mais vantajoso que dinheiro, com economia real e benefícios exclusivos.
Como as Mudanças Cambiais Afetam Seu Orçamento de Viagem
Descubra como as flutuações cambiais afetam seu orçamento de viagem e aprenda a otimizar custos.
Guia Completo para Encontrar Acomodações Econômicas com Viaje Barato
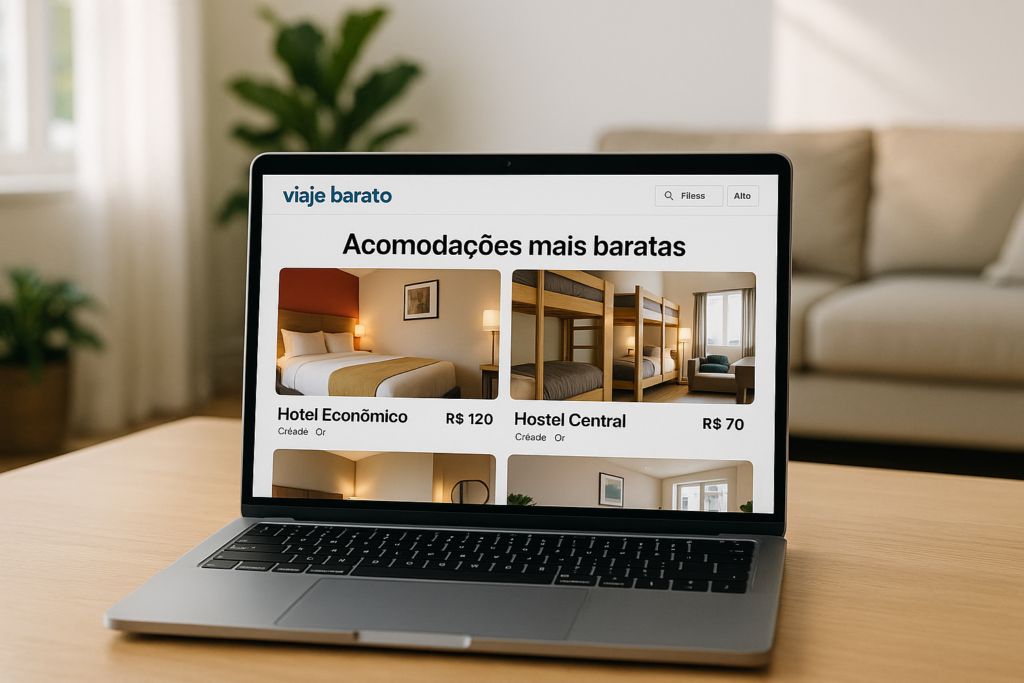
Descubra como economizar em hospedagem com a plataforma Viaje Barato. Dicas e comparações para acomodações a preços competitivos.