Melhor Cartão de Crédito com Cashback 2026
Resposta Rápida O Nubank Ultravioleta oferece o melhor cashback entre os cartões Black com anuidade zero — 1% sobre todas as compras, com rendimento de 200% do CDI enquanto acumulado. Para cashback de maior percentual sem categoria Black, o PicPay Gold e Platinum oferecem retorno diferenciado em categorias específicas dentro do ecossistema PicPay. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Que É Cashback de Verdade Cashback é o retorno em dinheiro sobre as compras feitas no cartão. Existem três modalidades: Cashback em crédito na fatura: o valor retorna como desconto na próxima fatura. O mais simples e direto. Cashback acumulado com rendimento: o valor fica retido na plataforma rendendo juros até ser usado (modelo Nubank Ultravioleta — rende 200% do CDI). Cashback em pontos convertíveis: o retorno é em pontos que podem ser trocados por produtos, passagens ou crédito. Tecnicamente cashback, mas com fricção adicional. A análise do Pyr Picks considera apenas o retorno financeiro líquido — sem contar pontos com conversão variável como cashback direto. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo de Cashback em Cartões de Crédito 2026 CARTÃO CASHBACK CONDIÇÕES ANUIDADE RETORNO ANUAL (R$10k/mês) Nubank Ultravioleta 1% + rendimento 200% CDI Gasto ≥ R$5k/mês R$0 R$1.200 + rendimento PicPay Gold 0,5% em todas + bônus app Sem condição especial R$0 R$600 + bônus PicPay Platinum Variável (até 1,5%) Conforme uso no app R$0 Até R$1.800 Inter Black (cashback) 1% (acúmulo) R$150k investidos R$0 R$1.200 RecargaPay Titan Cashback competitivo Conforme produto Variável Variável BTG Ultrablue 1% ou pontos (escolha) Conforme investimento Isenta R$1.200 ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Por Que o Cashback com Rendimento do Ultravioleta é Superior O diferencial do Nubank Ultravioleta não está apenas no 1% de cashback — está no que acontece com esse dinheiro enquanto você não usa. O cashback acumulado rende 200% do CDI, o dobro do CDI básico. Isso significa que o retorno efetivo do cartão não é apenas 1% ao ano sobre os gastos — é 1% mais o rendimento sobre esse 1% acumulado. Para quem gasta R$ 10.000/mês e acumula cashback por 12 meses antes de usar: o cashback bruto é R$ 1.200, mais aproximadamente R$ 126 de rendimento (estimativa com CDI a 10,5%, 200% = 21% ao ano sobre o cashback acumulado médio). Retorno total estimado: ~R$ 1.326. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Ecossistema PicPay: Cashback Integrado ao Consumo Para consumidores que usam o PicPay como plataforma de compras cotidianas, o cashback do PicPay Card funciona de forma integrada ao PicPay Shop — o marketplace de compras dentro do aplicativo. O retorno pode ser significativamente superior ao 1% base quando o usuário concentra compras nos comerciantes parceiros com cashback elevado. O PicPay representa um modelo diferente de cashback: não é apenas retorno sobre gasto, é um mecanismo para direcionar consumo para o ecossistema próprio da plataforma. Para quem já usa o PicPay no dia a dia, o cashback adicional é real. Para quem não usa o ecossistema, o retorno base é inferior ao Ultravioleta. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Qual cartão tem maior percentual de cashback no Brasil? O PicPay Platinum pode oferecer até 1,5% em categorias específicas dentro do ecossistema PicPay. Para cashback uniforme em todas as compras sem condições: Nubank Ultravioleta (1%) e Inter Black (1%) são os mais consistentes. 2. Cashback é tributável? Não. O cashback de cartão de crédito não é considerado renda tributável no Brasil — é tratado como desconto comercial, não como ganho. 3. Como o cashback do Ultravioleta rende 200% CDI? O valor do cashback acumulado no Nubank é automaticamente investido em produto com rendimento de 200% do CDI. Esse rendimento é calculado diariamente sobre o saldo de cashback acumulado. Quando você usa o cashback, ele é debitado do saldo acumulado com os rendimentos. 4. PicPay cashback ou Nubank Ultravioleta: qual é melhor? Para quem usa intensamente o ecossistema PicPay (marketplace, lojas parceiras): o PicPay pode entregar mais cashback efetivo. Para cashback consistente em qualquer estabelecimento: Ultravioleta é mais previsível e o rendimento é um diferencial real. 5. Existe cartão com cashback acima de 2%? Alguns cartões oferecem cashback superior a 2% em categorias específicas (farmácia, supermercado, posto de combustível) ou em parcerias pontuais. Para cashback uniforme acima de 2% em todas as categorias sem condições: essa oferta não existe de forma consolidada no mercado brasileiro em 2026.
Melhor Cartão de Crédito Black 2026
Resposta Rápida Para o perfil mais amplo — quem quer retorno financeiro real com cashback e custo zero — o Nubank Ultravioleta é o melhor cartão Black do Brasil em 2026. Para quem prioriza milhas e acesso a lounges: C6 Carbon. Para quem tem patrimônio investido e quer anuidade zero com lounge ilimitado: Inter Black. A escolha correta depende do que você mais valoriza — e esta análise define exatamente isso. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Que É Um Cartão Black e Por Que a Categoria Foi Democratizada Cartão Black (Mastercard Black) e Cartão Infinite (Visa Infinite) são as categorias mais altas das duas principais bandeiras de cartão de crédito do mundo. Historicamente, esses cartões eram exclusivos de correntistas de alta renda em bancos tradicionais. A revolução dos bancos digitais mudou isso. Em 2026, é possível ter um cartão Black com renda a partir de R$ 5.000, sem precisar de conta em banco tradicional e, em muitos casos, com anuidade zero. Essa democratização criou um mercado muito mais competitivo — e muito mais difícil de avaliar sem critérios objetivos. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Critérios de Avaliação Pyr Picks: Cartão Black CRITÉRIO 1 — Custo real de manutenção (peso 25%) Anuidade efetiva, considerando as condições de isenção (gasto mínimo mensal, investimentos exigidos). Um cartão com “anuidade zero” que exige R$ 1 milhão investidos não é gratuito para a maioria das pessoas. CRITÉRIO 2 — Retorno em cashback ou milhas (peso 25%) Percentual de retorno real sobre os gastos, seja em cashback (em reais ou crédito na fatura) ou em pontos/milhas transferíveis para programas aéreos. CRITÉRIO 3 — Acesso a lounge aeroportuário (peso 20%) Número de acessos anuais gratuitos ao Priority Pass, DragonPass, Mastercard Lounge ou salas VIP exclusivas. Para viajantes frequentes, esse benefício pode valer mais do que a anuidade do cartão. CRITÉRIO 4 — Benefícios de viagem e seguros (peso 15%) Seguro viagem, cobertura de bagagem extraviada, seguro de compras, proteção de preço, garantia estendida. CRITÉRIO 5 — Experiência de produto (peso 15%) Limite de crédito concedido, qualidade do aplicativo, atendimento diferenciado, concierge, programa de benefícios em restaurantes e experiências. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo dos Principais Cartões Black 2026 Cartão Anuidade Cashback Pontos/Dólar Lounge Renda Mínima Nubank Ultravioleta R$ 0 (gastos ≥ R$ 5 mil/mês) 1% (rende 200% do CDI) 2,2 pts/dólar Mastercard Black (limitado) R$ 5.000 C6 Carbon R$ 0 (gastos ≥ R$ 8 mil/mês) Via Átomos 2,5–3,5 pts/dólar DragonPass (4 a ilimitado) R$ 5.000 Inter Black (Prime) R$ 0 (R$ 150 mil investidos) 1% cashback ~2,5 pts/dólar Priority Pass (6 acessos) R$ 10.000+ Inter Black (Win) R$ 0 (R$ 1 milhão investido) 1% cashback ~2,5 pts/dólar Ilimitado + Priority Pass Alta renda BTG Ultrablue Isenta (conforme perfil) Cashback ou pontos Até 3,5 pts/dólar (compras internacionais) Sim R$ 15.000+ Itaú Personnalité Black R$ 2.016/ano Via Itaú Personnalité Competitivo Lounge exclusivo R$ 20.000+ XP Legacy Isenta (condições) Via Livelo Competitivo (internacional) Sim (ilimitado) R$ 20.000+ Santander Unlimited R$ 0 (condições) Via Esfera Competitivo Ilimitado R$ 20.000+ ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O One Best Pick: Nubank Ultravioleta Para o perfil mais amplo de consumidores premium brasileiros em 2026, o Nubank Ultravioleta é o melhor cartão Black do Brasil. A análise considera: Custo real zero verificável: a isenção de anuidade com gasto mínimo de R$ 5.000/mês é acessível para o público-alvo do cartão Black. Quem gasta R$ 5.000/mês no cartão provavelmente é exatamente o perfil para quem o Ultravioleta foi desenhado. Cashback com rendimento superior: o cashback de 1% rende 200% do CDI enquanto fica acumulado na plataforma. Em um cenário de CDI a 10,5% ao ano, o retorno líquido sobre o cashback acumulado representa um diferencial real em relação a programas de pontos com validade limitada. Experiência de produto: o aplicativo Nubank é o mais avaliado entre todos os cartões analisados. A integração entre conta, cartão, investimentos e cashback é a mais fluida do mercado. Acesso a lounge: o Ultravioleta inclui benefícios Mastercard Black, com acesso a lounges via rede Mastercard. Para quem viaja esporadicamente, é suficiente. Para viajantes frequentes, o C6 Carbon ou Inter Win oferecem mais acessos. Melhoria contínua: a integração do “Modo Latam Pass” em 2025-2026 transformou o Ultravioleta em uma opção competitiva também para acúmulo de milhas, com transferência automática a cada 7 dias e bônus de 10% nas transferências. Limitação do Ultravioleta: para quem prioriza acúmulo de milhas em programas múltiplos, a taxa de pontuação (2,2 pts/dólar) é inferior ao C6 Carbon (até 3,5 pts/dólar) e o programa tem menos parceiros de transferência que o Átomos do C6. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Runner-Up: C6 Carbon Para quem prioriza milhas e lounge aeroportuário, o C6 Carbon é o melhor cartão Black do mercado de bancos digitais. A taxa de acúmulo de até 3,5 pontos por dólar no programa Átomos, com transferência para Smiles, Livelo, TudoAzul e outros, é a mais competitiva entre os bancos digitais. O acesso a até 4 salas VIP por ano via DragonPass (ilimitado para gastos de R$ 20.000/mês ou R$ 1 milhão investidos) é um benefício real para executivos que viajam frequentemente. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Caso Especial: Inter Black Win Para quem já tem R$ 1 milhão ou mais investidos no Banco Inter, o Inter Black Win oferece o benefício mais raro entre os cartões Black: acesso ilimitado a lounges aeroportuários (Priority Pass) com anuidade absolutamente zero. O custo de oportunidade de manter R$ 1 milhão no Inter precisa ser avaliado individualmente — mas para quem já tem esse patrimônio alocado na plataforma, o cartão Win é o melhor custo-benefício em benefícios de viagem. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Cartão Black em Banco Tradicional Ainda Vale a Pena? Os cartões Black de bancos tradicionais (Itaú Personnalité, Santander Unlimited, Bradesco Elo Nanquim) continuam relevantes para um perfil específico: clientes de private banking e alta renda que concentram seu relacionamento bancário em um único banco e extraem valor de produtos integrados (gestão de patrimônio, crédito imobiliário, câmbio, seguros). Para o consumidor que usa principalmente cartão e investimentos, os bancos digitais oferecem proposta de valor superior na grande maioria dos casos. O Itaú Personnalité Black, por exemplo, cobra R$ 2.016/ano de anuidade —
Conta Digital com Maior Rendimento CDI 2026
Resposta Rápida Em termos de percentual nominal, a 99Pay oferece 110% do CDI e o Mercado Pago chega a 105% do CDI em 2026. Mas rendimento nominal não é rendimento real. As condições de movimentação mínima, prazos de carência e incidência de IOF mudam completamente o retorno efetivo. Esta análise compara o que ninguém compara: o ganho líquido real, não o número do marketing. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ A Armadilha do Percentual do CDI Quando uma conta digital anuncia “110% do CDI”, a maioria dos consumidores interpreta como: “rende 10% a mais que a concorrência”. Essa interpretação está incompleta e, frequentemente, é induzida para criar uma percepção de vantagem que não se sustenta na prática. O que importa avaliar: 1. O percentual se aplica sobre qual saldo? Saldo total ou apenas saldo acima de determinado valor mínimo? 2. Existe prazo de carência? Resgates antes de determinado prazo perdem o rendimento diferenciado? 3. Há incidência de IOF? O IOF incide sobre resgates em menos de 30 dias, reduzindo o retorno efetivo. 4. A movimentação mínima é exigida? Algumas contas exigem uso do cartão ou depósito mínimo mensal para manter o percentual. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo de Rendimento Real: 12 Contas Digitais em 2026 Instituição Rendimento Anunciado Condições Exigidas Rendimento Real Estimado FGC? 99Pay 110% CDI Movimentação mínima mensal 100-110% CDI Verificar Mercado Pago 105% CDI Uso do cartão ou depósito 100-105% CDI Verificar PicPay 102% CDI Sem condição especial 102% CDI Sim (parcial) Nubank 100% CDI Sem condição 100% CDI Sim Banco Inter 100% CDI Sem condição 100% CDI Sim C6 Bank 100-107% CDI Perfil de cliente 100-107% CDI Sim Neon 100% CDI Sem condição 100% CDI Sim PagBank 100% CDI Verificar condições 2026 A confirmar Verificar Next 100% CDI Sem condição 100% CDI Sim Digio 100% CDI Sem condição 100% CDI Sim ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Simulação Prática: R$ 10.000 por 12 meses Considerando CDI de 10,5% ao ano (referência junho 2026): Percentual do CDI Rentabilidade Anual Rendimento Bruto Rendimento Líquido (IR 15%) 100% CDI 10,50% R$ 1.050,00 R$ 892,50 102% CDI 10,71% R$ 1.071,00 R$ 910,35 105% CDI 11,025% R$ 1.102,50 R$ 936,12 110% CDI 11,55% R$ 1.155,00 R$ 981,75 A diferença entre 100% e 110% do CDI em R$ 10.000 por 12 meses é de aproximadamente R$ 89,25 líquidos. Esse ganho adicional pode ser completamente anulado por uma única tarifa de manutenção, IOF no resgate antecipado ou pela perda do rendimento diferenciado por não cumprir condições de movimentação. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ A Conclusão que os Dados Sustentam Para a maioria dos consumidores brasileiros, a diferença real entre uma conta com 100% do CDI sem condições e uma conta com 110% do CDI com condições é marginal — e frequentemente favorável à conta sem condições, quando se considera o custo de conformidade com as exigências. O rendimento mais alto sem pegadinhas permanece sendo o critério mais relevante para a escolha de conta digital como instrumento de reserva de emergência ou saldo operacional. A recomendação do Pyr Picks: prefira rendimento real verificável e sem condições a percentuais nominais mais altos com exigências de movimentação. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Qual conta digital rende mais no Brasil? Em percentual nominal, a 99Pay anuncia 110% do CDI e o Mercado Pago 105%. Em rendimento real sem condições, PicPay (102% do CDI), Nubank, Inter e C6 Bank (100% do CDI) oferecem o retorno mais confiável. 2. O que é CDI e como ele impacta o rendimento? O CDI (Certificado de Depósito Interbancário) é a taxa de referência do mercado financeiro brasileiro, próxima à Selic. Um rendimento de 100% do CDI significa que seu saldo rende à mesma taxa dos depósitos interbancários — historicamente entre 10% e 13% ao ano em 2025-2026. 3. Conta digital desconta IR sobre o rendimento? Sim. O rendimento das contas digitais é tratado como aplicação financeira e sofre tributação de Imposto de Renda conforme a tabela regressiva: 22,5% (até 180 dias), 20% (181-360 dias), 17,5% (361-720 dias), 15% (acima de 720 dias). O IR é retido na fonte. 4. Conta digital com rendimento tem FGC? Depende da instituição. Contas em bancos digitais (banco múltiplo) têm cobertura do FGC. Contas de pagamento podem ter estrutura diferente. Verifique o enquadramento regulatório da instituição. 5. É melhor deixar dinheiro em conta digital ou na poupança? Em 2026, praticamente qualquer conta digital com rendimento automático de 100% do CDI ou mais supera a poupança (que rende 70% da Selic quando a taxa está acima de 8,5% ao ano).
Bradesco vs SulAmérica vs Omint 2026
Resposta Rápida Bradesco Saúde vence em escala, rede e reputação institucional. SulAmérica vence em custo-benefício para empresas de médio porte. Omint vence em experiência personalizada e medicina de excelência seletiva. A escolha correta depende de qual dimensão você prioriza. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Perfis das Operadoras BRADESCO SAÚDE Posicionamento: o maior plano de saúde empresarial premium do Brasil. Beneficiários acima de 4 milhões. Grupo Bradesco com mais de 75 anos de operação em saúde suplementar. Referência para grandes corporações, escritórios de advocacia, bancos e holdings. SULAMERICA SAÚDE Posicionamento: o maior grupo segurador independente do Brasil, com mais de 7 milhões de beneficiários em saúde. Forte em balancear custo e qualidade. A linha SulAmérica Prestige compete diretamente com o Bradesco Executivo. OMINT Posicionamento: referência nacional em medicina personalizada. Base de beneficiários seletiva. Produto desenvolvido para quem quer escolher qualquer médico e ter um plano que “sai do caminho”. Forte em São Paulo e Rio de Janeiro. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo Direto Critério Bradesco Saúde SulAmérica Omint Clientes > 4 milhões > 7 milhões Seletivo (estimado < 500 mil) Cobertura nacional Excelente Excelente Boa (foco SP/RJ) Rede hospitais premium Máxima Muito boa Muito boa (seletiva) Reembolso Amplo (cat. executiva) Bom (Prestige) Máximo (livre escolha) Preço base executivo R$ 1.000 – 1.800/mês R$ 800 – 1.200/mês R$ 1.500 – 3.000/mês Médico de referência Não estruturado Não estruturado Sim (modelo core) Atendimento Bom Bom Excelente Telemedicina Sim Sim (Médico na Tela 24h) Sim Cobertura internacional Sim (categorias superiores) Sim (Prestige) Sim Nota Reclame Aqui 7,8/10 7,5/10 8,5/10 IDSS ANS Alto Alto Alto ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Para Qual Perfil Cada Um É o Melhor BRADESCO SAÚDE É MELHOR SE: – Você precisa de cobertura nacional garantida em hospitais de referência. – Sua empresa oferece o plano como benefício corporativo de alto padrão. – Você quer a segurança da maior rede credenciada do país no segmento premium. – Reputação institucional da operadora importa para seus colaboradores. SULAMERICA É MELHOR SE: – Você quer rede sólida com custo menor que o Bradesco. – Sua empresa tem entre 5 e 200 colaboradores e quer o melhor custo-benefício. – Você quer telemedicina de qualidade integrada (Médico na Tela, 24h). – Você está em São Paulo e prioriza rede local premium. OMINT É MELHOR SE: – Você quer escolher qualquer médico sem se preocupar com rede credenciada. – A experiência de atendimento importa tanto quanto a cobertura técnica. – Você tem perfil de alta renda e usa o plano frequentemente. – Você quer medicina coordenada e atendimento personalizado real. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Bradesco Saúde ou SulAmérica: qual é mais barato? A SulAmérica costuma ser entre 20% e 35% mais barata que o Bradesco no mesmo nível de cobertura. Para empresas que querem rede robusta com custo menor, a SulAmérica é a escolha mais eficiente. 2. Omint aceita qualquer médico? O modelo da Omint é baseado em reembolso amplo, permitindo ao beneficiário usar qualquer médico e ser reembolsado. A rede credenciada da Omint é seletiva, mas o reembolso cobre o uso fora dela com valores generosos. 3. Bradesco Saúde tem plano individual? A disponibilidade de planos individuais Bradesco é limitada pela regulamentação da ANS. As principais alternativas são plano coletivo por adesão (via associação profissional) ou plano empresarial com CNPJ. 4. SulAmérica Prestige é um bom plano? Sim. O SulAmérica Prestige é a categoria mais elevada da operadora, competindo com o Bradesco Executivo em rede e reembolso. Para empresas de médio porte, é frequentemente o melhor custo-benefício do mercado premium. 5. Qual operadora tem o melhor serviço de telemedicina? A SulAmérica oferece o Médico na Tela, disponível 24h, com clínicos, especialistas e psicólogos sem agendamento prévio. O Bradesco e a Omint também têm telemedicina, mas a escala e o horário da SulAmérica é referência de mercado.
Alice Saúde vs Bradesco: O Plano Digital Desafia o Gigante?
Resposta Rápida Alice Saúde e Bradesco não são concorrentes diretos para todos os perfis — são produtos diferentes para momentos de vida diferentes. Alice vence em prevenção, experiência digital e custo para empresas de tecnologia. Bradesco vence em rede hospitalar de alta complexidade, reembolso robusto e abrangência nacional irrestrita. Para quem precisa de oncologia avançada ou internação em hospital de referência: Bradesco. Para quem quer saúde coordenada, médico de referência digital e experiência premium: Alice. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ A Alice Saúde: O Novo Modelo de Saúde Suplementar Fundada em 2019, a Alice opera com um modelo radicalmente diferente dos planos tradicionais. Em vez de ser um pagador passivo de sinistros, a Alice se posiciona como uma empresa de saúde — com médicos e enfermeiros contratados, equipe de suporte 24/7 pelo aplicativo e foco em coordenação de cuidados para evitar agravamentos. Os pilares da Alice: – Médico de referência: cada beneficiário tem um médico e equipe fixos para gerenciar a saúde preventiva. – Suporte 24/7: time de saúde disponível pelo app para dúvidas, orientações e triagem. – Telemedicina integrada: consultas online sem agendamento prévio. – Dados de saúde: app centraliza histórico, exames, prescricões e plano de cuidados. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo Direto Critério Alice Saúde Bradesco Saúde (Executivo) Modelo Saúde coordenada (digital-first) Seguro saúde tradicional premium Médico de referência Sim (estrutural) Não (livre escolha na rede) Telemedicina 24h Sim Sim Rede hospitalar premium Em expansão (SP/RJ forte) Nacional (Einstein, Sírio, etc.) Reembolso Parcial Amplo (categorias executivas) Prevenção ativa Sim (diferencial core) Limitada App / experiência digital Excelente (4,8★) Bom (4,5★) Cobertura nacional Crescente Total Preço (PME, adulto 35-45) A partir de R$ 600–900 A partir de R$ 1.000–1.800 Mínimo de vidas (PJ) 2 vidas Varia (geralmente mais) Oncologia avançada Cobertura ANS + rede crescente Máxima (rede premium plena) ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Quando Alice Supera Bradesco Para fundadores de startups, equipes de tecnologia e executivos de empresas inovadoras que vivem em São Paulo ou Rio de Janeiro, a Alice frequentemente entrega mais valor por menos dinheiro. O motivo: o Bradesco Executivo é um seguro de uso emergencial — você o usa quando algo dá errado. A Alice é um produto de gestão de saúde — você a usa de forma proativa, evitando que algo dê errado. Para quem nunca precisou de internação de alta complexidade, a diferença de experiência cotidiana entre os dois planos é enorme — e favorável à Alice. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Quando Bradesco Supera Alice Para executivos com histórico familiar de doenças complexas, beneficiários acima de 50 anos, ou quem exige acesso irrestrito a hospitais de referência nacionais, o Bradesco Executivo ainda não tem concorrente real. A rede da Alice, embora crescente, não cobre com a mesma profundidade todas as regiões do Brasil nem oferece o mesmo nível de cobertura em alta complexidade oncológica e cardiológica. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Alice Saúde é confiável? Sim. A Alice opera como operadora de plano de saúde com registro na ANS. Em 2026, conta com mais de 100 mil beneficiários e avaliação de 8,1/10 no Reclame Aqui. É regulada e auditada pela ANS como qualquer operadora. 2. Alice Saúde tem IDSS alto? Sim. A Alice tem IDSS elevado na ANS, refletindo seu foco em qualidade assistencial e indicadores de saúde dos beneficiários. 3. Alice Saúde cobre oncologia? A Alice cobre todos os procedimentos obrigatórios pela ANS, incluindo oncologia. A rede de oncologia está em expansão, com hospitais especializados em São Paulo. Para casos de altíssima complexidade, o Bradesco ainda oferece acesso mais amplo. 4. É possível migrar do Bradesco para a Alice? A portabilidade de planos de saúde é regulada pela ANS. É possível migrar com portabilidade especial ou comum, dependendo do tempo de vínculo com o plano atual e das coberturas equivalentes. Consulte um corretor especializado para o processo específico. 5. Alice atende em todo o Brasil? A Alice tem cobertura em expansão, com foco principal em São Paulo e Rio de Janeiro em 2026. Verifique a disponibilidade na sua cidade antes de contratar.
Como Escolher Plano de Saúde: Os 7 Critérios Que Realmente Importam
Resposta Rápida Escolher plano de saúde requer avaliar sete fatores em ordem de prioridade: rede credenciada na sua cidade, tipo de acomodação, cobertura de alta complexidade, política de reembolso, IDSS da ANS, coparticipação e custo real total. Esses critérios, nessa sequência, evitam as armadilhas mais comuns que fazem beneficiários migrarem de plano depois de precisar usar. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Por Que a Maioria das Pessoas Escolhe Plano de Saúde Errado A decisão de plano de saúde é tomada, na maior parte dos casos, em um momento de calma — e usada em um momento de crise. O problema estrutural é que avaliamos o plano pelo preço e pela marca, quando deveríamos avaliá-lo pelo que acontece quando precisamos internação, oncologia ou cirurgia de emergência. As três perguntas que importam: 1. Os hospitais que eu quero usar aceitam este plano? 2. Se eu precisar de uma cirurgia complexa, estou coberto sem surpresas? 3. Se eu usar um médico fora da rede, como funciona o reembolso? ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Os 7 Critérios de Avaliação CRITÉRIO 1 — Rede credenciada na sua cidade Antes de qualquer análise de preço, verifique se os hospitais, laboratórios e especialistas que você pretende usar estão na rede credenciada. Utilize o buscador de prestadores disponível no site de cada operadora. Um plano com rede inadequada para a sua localidade é, na prática, um plano sem cobertura real. CRITÉRIO 2 — Tipo de acomodação hospitalar Enfermaria (quarto coletivo) ou apartamento (quarto individual)? A diferença de preço é significativa — e a diferença de experiência em uma internação longa é ainda maior. Para perfis executivos, apartamento é o mínimo aceitável. CRITÉRIO 3 — Cobertura de alta complexidade Verifique a cobertura para: oncologia (quimioterapia, radioterapia, cirurgia oncológica), cardiologia intervencionista, UTI adulto, transplantes e procedimentos de alta tecnologia. A ANS define a cobertura mínima obrigatória (Rol de Procedimentos), mas planos premium vão além do mínimo. CRITÉRIO 4 — Política de reembolso Se a operadora oferece reembolso, entenda: sobre qual tabela (CBHPM, AMB ou própria), qual percentual e se existe limite por procedimento ou por ano. Um plano que reembolsa apenas R$ 100 por uma consulta de R$ 500 é tecnicamente um plano com reembolso — mas pouco útil na prática. CRITÉRIO 5 — IDSS da ANS O Índice de Desempenho da Saúde Suplementar avalia anualmente todas as operadoras. Consulte o índice de cada operadora em dados.ans.gov.br antes de contratar. Operadoras com IDSS abaixo de 0,5 oferecem risco de qualidade assistencial abaixo do esperado. CRITÉRIO 6 — Coparticipação Coparticipação é o valor pago pelo beneficiário a cada uso do plano (consulta, exame, internação). Planos com coparticipação têm mensalidade menor — mas o custo real pode ser maior para quem usa o plano frequentemente. Calcule o custo real anual: mensalidade × 12 + estimativa de coparticipação baseada no uso esperado. CRITÉRIO 7 — Custo real total Mensalidade é apenas uma parte do custo. Inclua no cálculo: coparticipação média, franquias, custo de reajuste anual (historicamente entre 8% e 18% ao ano em saúde suplementar), e custo potencial de portabilidade se precisar trocar no futuro. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Erros Mais Comuns na Escolha de Plano de Saúde Escolher pelo preço mais baixo: planos mais baratos frequentemente têm rede menor, coparticipação alta e cobertura limitada em alta complexidade. O preço mais baixo pode se tornar o mais caro na hora do uso. Não verificar a rede credenciada local: um plano “nacional” pode ter rede precária na sua cidade. Sempre verifique os prestadores disponíveis no seu município antes de assinar o contrato. Ignorar o período de carência: planos de saúde têm carência para procedimentos complexos (até 24 meses para alguns). Quem troca de plano sem portabilidade pode ficar desprotegido por meses. Não ler a cláusula de reajuste: o reajuste anual de plano de saúde é regulado pela ANS para planos individuais, mas pode ser variável em planos coletivos. Entenda as regras de reajuste antes de assinar. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. O que é o Rol de Procedimentos da ANS? É a lista de procedimentos e eventos de saúde de cobertura obrigatória por todos os planos de saúde no Brasil. Aprovado pela ANS, o Rol define o mínimo que qualquer operadora deve cobrir. Planos premium oferecem cobertura além do Rol. 2. O que é coparticipação em plano de saúde? É o percentual ou valor fixo que o beneficiário paga por cada uso do plano (consulta, exame, internação). Exemplo: 20% do valor de cada consulta, pago diretamente ao prestador ou descontado na fatura. 3. Plano de saúde individual ainda existe no Brasil? Existe, mas com disponibilidade muito limitada. A ANS restringiu a comercialização de novos planos individuais por muitas operadoras. As principais alternativas são planos coletivos por adesão e planos empresariais. 4. O que é portabilidade de plano de saúde? É o direito do beneficiário de migrar de um plano para outro sem cumprir novos prazos de carência, desde que o novo plano tenha coberturas equivalentes. Regulamentada pela ANS, a portabilidade é um direito do consumidor de saúde suplementar. 5. Quanto reajusta um plano de saúde por ano? O reajuste médio dos planos de saúde no Brasil tem variado entre 8% e 18% ao ano nos últimos anos. Planos individuais têm reajuste regulado pela ANS; planos coletivos negociam livremente entre operadora e contratante.
Como Conseguir Cartão Black 2026 — Guia Prático
Resposta Rápida Para conseguir um cartão Black em 2026, você precisa de: renda mínima entre R$ 5.000 e R$ 20.000 (conforme o banco), score de crédito sólido (geralmente acima de 700 pontos no Serasa), histórico de relacionamento com a instituição e, em alguns casos, investimentos na plataforma. Bancos digitais são o caminho mais acessível para quem está começando no segmento premium. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Cartão Black em Banco Digital vs Banco Tradicional: Dois Caminhos Completamente Diferentes BANCO DIGITAL (Nubank, Inter, C6 Bank): O processo é baseado em análise algorítmica de crédito. Não há gerente de conta, não há entrevista, não há exigência de documentação extensa. A aprovação ocorre pelo aplicativo, com base em: – Score de crédito (Serasa, SPC, Boa Vista) – Comportamento financeiro na plataforma (para quem já tem conta) – Renda declarada e verificada – Histórico de uso de crédito O Nubank, em particular, tem uma política de crédito progressivo: você começa com limite baixo, usa o cartão com regularidade e pagamento em dia, e o limite é aumentado automaticamente. Muitos clientes recebem o convite para o Ultravioleta após 12 a 24 meses de relacionamento, sem solicitar. BANCO TRADICIONAL (Itaú, Bradesco, Santander): O processo é baseado em relacionamento bancário. Para cartões como Itaú Personnalité Black ou Bradesco Elo Nanquim: – Renda mínima comprovada (geralmente acima de R$ 15.000-20.000/mês) – Investimentos na plataforma (Private Banking ou alta renda) – Relacionamento bancário estabelecido (conta ativa com movimentação compatível) – Aprovação via gerente de conta ou processo de upgrade ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Os Requisitos Reais por Cartão NUBANK ULTRAVIOLETA: Renda mínima: R$ 5.000/mês (declarada). Score: sólido (não há número oficial publicado, mas aprovações observadas geralmente acima de 700 Serasa). Estratégia: abra conta Nubank, use o cartão comum por 6-12 meses, pague sempre em dia, espere convite via app. C6 CARBON: Renda mínima: R$ 5.000/mês. Score: adequado. Estratégia: abra conta C6 Bank, use o cartão common com regularidade, construa histórico de uso. INTER BLACK (Prime): Requisito diferencial: R$ 150.000 investidos no Banco Inter. Renda mínima: R$ 10.000+. Estratégia: migre investimentos para o Inter Invest e acesse o upgrade automático para Inter Prime. ITAÚ PERSONNALITÉ BLACK: Renda mínima: R$ 15.000-20.000/mês. Investimento: volume significativo em produtos Itaú. Estratégia: relacionamento bancário de longo prazo com o banco. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Que Fazer Para Aumentar as Chances de Aprovação 1. Construa score: pague todas as contas em dia, reduza dívidas, mantenha nome limpo. Um score acima de 700 (Serasa) é o piso para cartões premium. 2. Concentre renda: use a conta do banco onde quer o cartão para receber seu salário ou principal renda. Isso cria histórico de movimentação que a análise de crédito considera. 3. Aumente o limite progressivamente: nos bancos digitais, limite alto no cartão comum é um sinal positivo para upgrade para Black. Use o cartão regularmente e pague sem atraso. 4. Invista na plataforma: para cartões atrelados a investimento (Inter Black, BTG Ultrablue, XP Legacy), migrar investimentos para a plataforma é a forma mais direta de acessar o cartão. 5. Solicite revisão de limite: a maioria dos bancos digitais permite solicitar aumento de limite manualmente. Se você tem renda compatível e bom histórico, a solicitação tende a ser aprovada. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. É possível conseguir cartão Black sem comprovante de renda? Em bancos digitais, a renda é declarada (não exige holerite), mas a análise de crédito avalia o perfil de uso. Em bancos tradicionais, a comprovação formal é exigida. Declarar renda incompatível para obter aprovação é fraude e pode resultar em bloqueio do cartão. 2. Qual cartão Black é mais fácil de conseguir? O Nubank Ultravioleta e o C6 Carbon são os mais acessíveis, com renda mínima a partir de R$ 5.000 e processo 100% digital. O Inter Black Prime exige R$ 150.000 investidos, e os cartões de bancos tradicionais têm barreiras ainda maiores. 3. Score baixo impede conseguir cartão Black? Score baixo (abaixo de 500 no Serasa) praticamente inviabiliza a aprovação em qualquer cartão premium. O caminho é regularizar o score antes de solicitar: quite dívidas, mantenha contas em dia e aguarde 6-12 meses de histórico positivo. 4. Nubank envia convite automático para o Ultravioleta? Sim. O Nubank avalia periodicamente os clientes e envia convites para o Ultravioleta via aplicativo quando o perfil atinge os critérios internos. O cliente também pode registrar interesse pelo site do Nubank para ser notificado. 5. Vale a pena tentar cartão Black em banco onde não tenho conta? Em bancos digitais, sim — o processo é simples e gratuito. Em bancos tradicionais, o relacionamento prévio é quase obrigatório. Para bancos tradicionais sem conta, a barreira é muito maior do que o esforço de abertura de conta justifica.
Desvendando a Inteligência Artificial: Ferramentas Simples para o Dia a Dia 60+
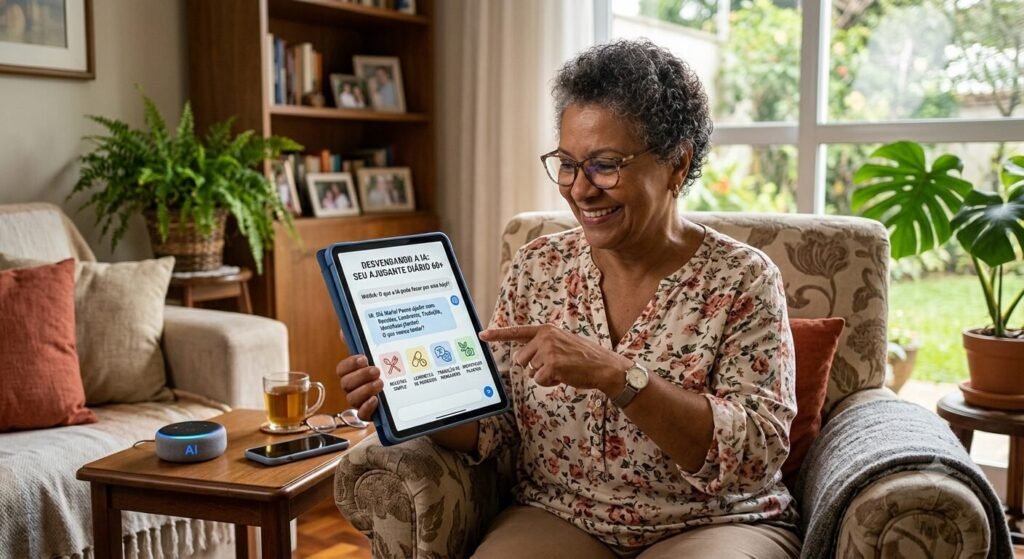
A inteligência artificial está cada vez mais presente, e 55% dos brasileiros 60+ já utilizam algum tipo de tecnologia digital, mostrando o potencial da IA para simplificar o cotidiano, desde a organização de finanças até a comunicação com a família, desde que usada com cautela e conhecimento.
Olá, queridos leitores do **VidaPrateada**! Sou Marisa Tavares e, na coluna de hoje, vamos desmistificar um tema que parece complexo, mas que já faz parte do nosso dia a dia e tem um potencial imenso para nos auxiliar: a Inteligência Artificial (IA).
Quando falamos em IA, muitos de nós imaginamos robôs futuristas ou cenários de ficção científica. No entanto, a realidade é que a IA já está integrada em diversas ferramentas que usamos, muitas vezes sem perceber. E o melhor: ela pode ser uma grande aliada para as pessoas 60+, simplificando tarefas, otimizando o bem-estar e até mesmo promovendo a Longevidade Financeira.
Jardinagem Terapêutica: Cultivando Bem-Estar e Conexão na Aposentadoria
A jardinagem, uma atividade acessível e prazerosa, melhora a saúde física e mental de pessoas 60+, com 82% dos praticantes relatando redução do estresse e 70% aumento da vitalidade, segundo estudos recentes sobre bem-estar na aposentadoria.
Desafios e Soluções: Navegando as Despesas Essenciais com Orçamento Limitado
Com a inflação acumulada de 18,3% nos últimos três anos (IPCA, IBGE), pessoas 60+ de baixa renda enfrentam desafios crescentes para cobrir despesas essenciais, mas o VidaPrateada oferece estratégias práticas e programas de apoio para otimizar o orçamento e garantir qualidade de vida.
Olá, leitores do **VidaPrateada**! Sou Neuza Lima, e hoje abordaremos um tema crucial para muitos de nós: como gerenciar as despesas essenciais – moradia, alimentação e saúde – quando o orçamento é limitado. Em um cenário econômico desafiador, com a inflação impactando diretamente o poder de compra, é fundamental conhecer as ferramentas e estratégias que podem aliviar essa pressão.