Cibersegurança 60+: Protegendo Seus Dados e Finanças na Era Digital
Com o aumento da digitalização, pessoas 60+ tornam-se alvos frequentes de golpes online, com perdas estimadas em bilhões de reais anualmente no Brasil; este artigo do VidaPrateada oferece estratégias e ferramentas para fortalecer sua segurança digital e proteger seu patrimônio.
> **Em uma frase:** A cibersegurança para pessoas 60+ começa com senhas fortes e únicas, autenticação em dois fatores ativada e a regra de nunca clicar em links recebidos por SMS ou WhatsApp.
Empreendedorismo Digital 60+: Oportunidades e Ferramentas para Gerar Renda Extra
Com a crescente digitalização, 38% dos brasileiros com 60 anos ou mais já utilizam a internet para atividades financeiras, abrindo um vasto campo para o empreendedorismo digital, onde a experiência de vida se une à tecnologia para gerar renda extra ou principal, com um potencial de faturamento que pode superar R$ 2.500 mensais em nichos específicos, segundo dados do Sebrae.
Navegando a Saúde Suplementar: Escolhas e Direitos para Pessoas 60+
A escolha de um plano de saúde adequado é crucial para pessoas 60+, pois o Brasil registrou um aumento de 15% na população com 60 anos ou mais nos últimos 10 anos, e a ANS aponta que 70% dos beneficiários nesta faixa etária têm planos individuais ou familiares, exigindo atenção redobrada aos reajustes e coberturas para assegurar a Longevidade Financeira.
Olá, leitores do **VidaPrateada**!
Sou Helena Vasconcelos e hoje abordaremos um tema de suma importância para a sua tranquilidade e bem-estar: a saúde suplementar. Com o avanço da medicina e o aumento da expectativa de vida, garantir um bom plano de saúde torna-se uma prioridade, especialmente para pessoas 60+.
A saúde é nosso bem mais precioso. No entanto, navegar pelo complexo universo dos planos de saúde no Brasil pode ser desafiador. As regras, os reajustes, as carências e as coberturas são pontos que geram muitas dúvidas. Nosso objetivo aqui é desmistificar esse processo, oferecendo informações claras para que você faça as melhores escolhas e proteja seus direitos.
Conectando Gerações: Aplicativos de Comunicação Simples para Pessoas 60+
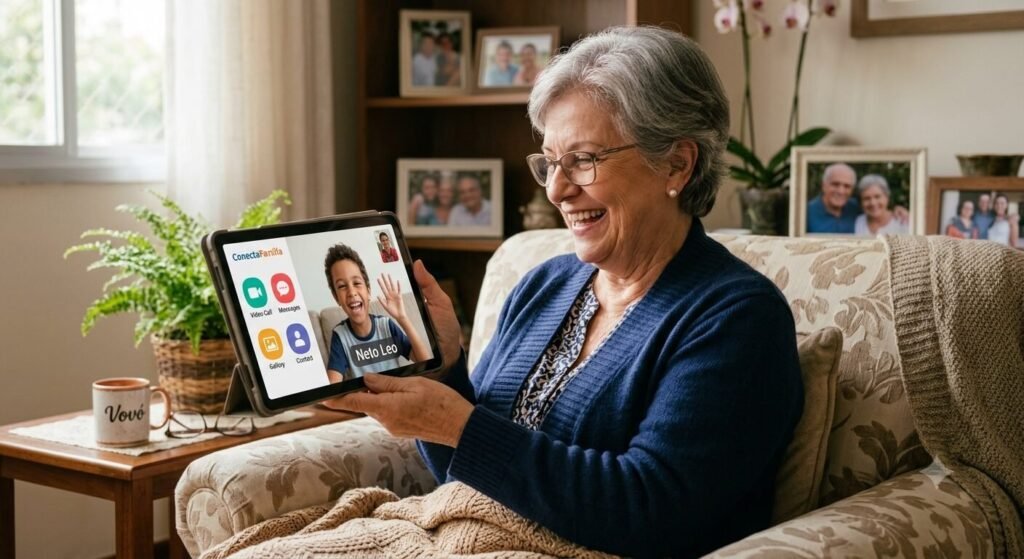
Com 73% das pessoas 60+ no Brasil utilizando a internet, segundo o IBGE (2022), aplicativos de comunicação simples são ferramentas essenciais para manter a conexão familiar e social, promovendo bem-estar e autonomia digital.
Olá, leitores do **VidaPrateada**! Sou Marisa Tavares e, como colunista de Tecnologia e Apps Simples, meu objetivo é desmistificar o universo digital, tornando-o um aliado valioso em sua jornada de longevidade. Hoje, vamos falar sobre algo fundamental para o bem-estar e a qualidade de vida: a comunicação. Em um mundo cada vez mais conectado, manter o contato com filhos, netos, amigos e até mesmo com a comunidade se tornou mais fácil do que nunca, graças aos aplicativos de comunicação.
Seguro Residencial Vale a Pena? Análise Financeira 2026
Resposta Rápida Para imóveis com valor de bens seguráveis acima de R$ 50.000, seguro residencial vale a pena para a grande maioria dos brasileiros. O raciocínio é simples: o custo anual de um seguro completo (R$ 600-1.500/ano) representa entre 1% e 3% do valor dos bens protegidos — e um único sinistro relevante (incêndio, roubo, vazamento que danifica vizinho) pode custar 10x mais do que o prêmio acumulado de toda a vida do contrato. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ A Lógica Financeira do Seguro O seguro funciona como um mecanismo de transferência de risco: você paga uma quantia certa (prêmio) para se proteger contra uma perda incerta mas potencialmente muito maior (sinistro). A decisão de contratar é racional quando o custo de suportar o risco individualmente é maior do que o custo do prêmio ajustado pela probabilidade do evento. Em termos práticos: se o risco de ter um sinistro de R$ 50.000 ao longo de 20 anos é de 15%, o custo esperado do risco é R$ 7.500. Se o seguro custa R$ 800/ano × 20 anos = R$ 16.000 no mesmo período, a pergunta é: você prefere pagar R$ 800/ano com certeza ou correr o risco de um gasto imprevisível de R$ 50.000? A maioria das famílias não tem R$ 50.000 de reserva para sinistros imobiliários. Para essas famílias, o seguro tem valor de proteção financeira que supera o custo. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Quando o Seguro Residencial É Mais Relevante CENÁRIO DE ALTA RELEVÂNCIA: – Imóvel em área com risco de enchente, vendaval ou deslizamento. – Residência com valor de bens móveis elevado (eletrônicos, eletrodomésticos, móveis importados). – Apartamento em condomínio (responsabilidade civil com vizinhos é relevante). – Proprietário com imóvel alugado (proteção das benfeitorias). – Família sem reserva de emergência suficiente para cobrir sinistros relevantes. CENÁRIO DE MENOR RELEVÂNCIA: – Imóvel de baixo valor com bens de fácil reposição. – Pessoa com reserva financeira robusta (R$ 100k+) para absorver sinistros sem comprometer o patrimônio. – Imóvel em área de baixíssimo risco sem bens de valor elevado. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Simulação: Custo Real vs Benefício Potencial PERFIL: Família em apartamento de R$ 400.000, com bens avaliados em R$ 80.000. Seguro completo: R$ 80/mês = R$ 960/ano. Custo em 10 anos: R$ 9.600. Sinistros mais comuns e seus custos médios: Dano elétrico em equipamentos: R$ 3.000-15.000. Roubo de bens: R$ 5.000-30.000. Vazamento que danifica vizinho: R$ 8.000-50.000. Incêndio parcial: R$ 30.000-200.000. Um único sinistro de R$ 30.000 paga 31 anos de prêmio. A lógica do seguro é clara para esse perfil. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Seguro residencial compensa financeiramente? Para a maioria dos imóveis com bens de valor acima de R$ 30-50 mil, sim. O custo do prêmio anual é baixo em relação ao valor dos bens protegidos, e a cobertura de responsabilidade civil (danos a terceiros) é especialmente relevante para moradores de condomínio. 2. Qual é a probabilidade de ter um sinistro residencial? Dados do setor segurador indicam que eventos como danos elétricos e pequenos sinistros ocorrem com frequência relevante — estimativas apontam que entre 10% e 20% dos lares têm algum tipo de sinistro segurado em um período de 10 anos. A probabilidade aumenta em regiões com histórico de enchentes ou tempestades severas. 3. Seguro residencial ou reserva de emergência? As duas coisas não são mutuamente excludentes. A reserva de emergência protege contra imprevistos de renda. O seguro residencial protege contra sinistros patrimoniais. Para imóveis com bens de valor significativo, ter as duas proteções é a estratégia mais prudente. 4. Qual é o maior erro ao contratar seguro residencial? Escolher apenas pelo menor preço sem verificar a política de indenização (Valor de Novo vs Valor Atual) e as coberturas incluídas. Um seguro barato que indeniza por valor depreciado pode deixar você com indenização insuficiente para repor os bens perdidos. 5. Seguro residencial cobre celular roubado? Não, em geral. A cobertura de roubo do seguro residencial se refere a bens dentro do imóvel. Roubo de celular em via pública requer seguro específico de dispositivos móveis (seguro celular), produto separado do seguro residencial.
Seguro Residencial para Apartamento 2026
Resposta Rápida Em um apartamento, três partes têm responsabilidades distintas: o condomínio (segura a estrutura do edifício), o proprietário (pode segurar a unidade) e o locatário (deve segurar seus próprios bens). A maioria dos moradores de apartamentos — proprietários e inquilinos — está desprotegida sem perceber. Este guia define o que cada parte precisa cobrir. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ A Confusão Entre Seguro de Condomínio e Seguro Residencial O seguro de condomínio (obrigatório por lei para edifícios com mais de quatro pavimentos) cobre a estrutura do edifício — partes comuns, fachada, corredores, elevadores. Ele não cobre o interior da sua unidade, seus móveis, eletrônicos ou seus danos a vizinhos. O seguro residencial individual protege o interior da sua unidade e seus bens. São produtos distintos, com coberturas complementares. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Quem Deve Contratar Seguro em Um Apartamento PROPRIETÁRIO QUE MORA NO IMÓVEL: Deve contratar seguro residencial para o interior da unidade (benfeitorias, móveis, eletrônicos) e responsabilidade civil familiar (danos que você pode causar a vizinhos — vazamento de sua unidade que danifica o apartamento abaixo, por exemplo). PROPRIETÁRIO QUE ALUGA O IMÓVEL: Deve contratar seguro das benfeitorias do imóvel (pisos, revestimentos, instalações) para proteger o patrimônio imobiliário. O seguro dos bens pessoais do locatário é responsabilidade do inquilino. LOCATÁRIO (INQUILINO): Deve contratar seguro dos seus bens móveis (móveis, eletrônicos, roupas, equipamentos) e responsabilidade civil locatária (danos que você pode causar ao imóvel alugado ou a vizinhos). ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Coberturas Essenciais para Apartamento COBERTURAS PRIORITÁRIAS: – Responsabilidade civil familiar: cobre danos que você causa a terceiros (vazamento, incêndio que atinge outro apartamento). Em um condomínio, um único sinistro pode gerar danos de dezenas de milhares de reais a vizinhos. – Danos elétricos: cobre equipamentos danificados por variação de tensão ou raio — muito comum em apartamentos. – Roubo e furto qualificado: cobre bens pessoais roubados dentro do apartamento. COBERTURAS ADICIONAIS RELEVANTES: – Quebra de vidros: importante para apartamentos com esquadrias amplas ou fachadas de vidro. – Perda de aluguel: para proprietários que locam o imóvel e que precisam arcar com aluguel alternativo durante reforma por sinistro. – Cobertura de joias e obras de arte: para residências com itens de alto valor. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Quanto Custa Seguro Residencial para Apartamento O custo depende do valor dos bens segurados, localização e coberturas escolhidas. Referências para apartamento de valor médio (R$ 300-600 mil) em São Paulo: Cobertura básica (incêndio, danos elétricos, responsabilidade civil): R$ 20-50/mês. Cobertura completa (básica + roubo + responsabilidade civil ampla + vidros): R$ 50-120/mês. Cobertura premium (acima + joias + obras + perda de aluguel): R$ 120-250/mês. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. O seguro de condomínio me protege? Não individualmente. O seguro de condomínio cobre a estrutura do edifício, não o interior da sua unidade ou seus bens pessoais. 2. Inquilino precisa de seguro residencial? Tecnicamente não é obrigatório, mas é fortemente recomendado. O locatário é responsável por danos causados ao imóvel e a terceiros durante o período de locação. 3. Qual é a cobertura mais importante em apartamento? Responsabilidade civil familiar. Em um condomínio, um vazamento da sua unidade pode causar danos de R$ 10.000 a R$ 100.000 ao apartamento do vizinho — e você é responsável. 4. Seguro residencial cobre danos causados por minha obra? Depende da apólice. Danos causados durante reforma ou obra geralmente não estão cobertos pela apólice padrão. Contrate cobertura específica ou verifique com a seguradora antes de iniciar obras. 5. Porto Seguro tem seguro residencial para apartamento alugado? Sim. A Porto Seguro oferece modalidades específicas para locatários, com cobertura dos bens móveis e responsabilidade civil locatária. Consulte as condições no site ou pelo aplicativo.
Porto Seguro vs Bradesco Residencial 2026
Resposta Rápida Para cobertura mais completa, assistência 24h referenciada e política de indenização mais favorável: Porto Seguro. Para o menor custo de entrada com cobertura básica adequada: Bradesco Seguros. Os dois são seguradoras sólidas e reguladas pela SUSEP — a diferença está no que você recebe quando aciona. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Porto Seguro: O Líder do Mercado Residencial A Porto Seguro é líder no segmento de seguros residenciais no Brasil, com histórico de mais de 70 anos no mercado. A empresa faz parte do Grupo Porto Seguro, controlado por Jayme Garfinkel e com participação do Itaú Unibanco. Em seguros residenciais, a Porto oferece desde planos básicos a partir de R$ 19,90/mês até o plano Exclusive com cobertura ampla acima de R$ 1.300/ano. Diferenciais da Porto Seguro: – Assistência 24h com a maior rede de prestadores do Brasil (chaveiro, encanador, eletricista, pintor, vidraceiro, entre outros). – Desconto de até 15% para contratos de 2 ou 3 anos. – Plano Exclusive com cobertura superior e indenização por Valor de Novo. – Experiência de contratação digital simplificada. – App Porto Seguro com acionamento online de sinistros. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Bradesco Seguros: O Campeão de Custo-Benefício Básico O Bradesco Seguros, parte do maior grupo segurador privado do Brasil (Grupo Bradesco de Seguros), oferece seguro residencial a partir de R$ 9,90/mês — o menor preço de entrada entre as grandes seguradoras do país. Para quem busca proteção essencial com custo mínimo, o Bradesco é difícil de superar em preço. Diferenciais do Bradesco Seguros: – Menor preço de entrada do mercado. – Parcelamento em até 10 vezes. – Ampla rede de venda via agências Bradesco. – Contrato adaptável com coberturas opcionais. – Cobertura de assistência dia e noite. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo Direto CRITÉRIO | PORTO SEGURO | BRADESCO SEGUROS Preço de entrada | R$ 19,90/mês | R$ 9,90/mês Cobertura básica | Excelente | Boa Valor de Novo | Sim (planos intermediários+) | Parcial (conforme plano) Assistência 24h | Referência de mercado | Boa Sinistro online | Sim (app) | Sim (app) Desconto fidelidade | Sim (até 15%) | Não especificado Nota Reclame Aqui | 8,1/10 | 5,8/10 Regulação SUSEP | Sim | Sim Abrangência | Nacional | Nacional ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Para Qual Perfil Cada Um É o Melhor PORTO SEGURO É MELHOR SE: – Você tem imóvel de valor médio a alto (acima de R$ 200 mil). – Você precisa de assistência 24h com qualidade garantida. – Você quer indenização por Valor de Novo (sem depreciação). – Você prefere uma relação de longo prazo com desconto por fidelidade. – O processo de acionamento de sinistro e resolução rápida é prioridade. BRADESCO SEGUROS É MELHOR SE: – Você busca o menor custo de entrada possível. – Você já é cliente Bradesco e quer centralizar serviços. – O imóvel é de baixo valor ou a cobertura básica é suficiente para sua situação. – Você prefere pagar parcelado com menor valor mensal. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Porto Seguro é melhor que Bradesco para seguro residencial? Para a maioria dos casos, sim. A Porto tem nota significativamente mais alta no Reclame Aqui, melhor cobertura e assistência mais robusta. A exceção é para quem prioriza o menor custo possível — onde o Bradesco tem vantagem clara. 2. Qual seguradora paga sinistro mais rápido? A Porto Seguro tem reputação de maior agilidade na liquidação de sinistros residenciais. O processo via aplicativo agiliza o registro e o acionamento do vistoriador. 3. Posso ter seguro residencial em mais de uma seguradora? É legalmente possível, mas em caso de sinistro, cada seguradora paga proporcionalmente ao valor que cobria — você não pode ser indenizado em valor superior ao dano real. A duplicidade de seguro geralmente não é vantajosa. 4. O que cobre a assistência 24h do seguro residencial? Tipicamente cobre: chaveiro de emergência, encanador, eletricista, vidraceiro, pintor e desentupimento. A qualidade e abrangência variam por seguradora. A Porto Seguro oferece a mais ampla rede de prestadores do Brasil. 5. Bradesco Seguros tem cobertura para alagamento? A cobertura de alagamento e inundação é opcional no Bradesco Seguros. Contrate especificamente essa cobertura adicional se o imóvel está em área de risco.
Plano de Saúde com Reembolso 2026
Resposta Rápida Plano de saúde com reembolso permite ao beneficiário utilizar qualquer médico ou hospital e ser ressarcido pela operadora por um valor correspondente à cobertura contratada. A Omint é a operadora com o modelo de reembolso mais generoso e o processo mais ágil do mercado premium brasileiro. Bradesco e SulAmérica oferecem reembolso relevante em suas categorias executivas. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ O Que É Reembolso em Plano de Saúde Reembolso é o mecanismo pelo qual uma operadora de saúde ressarce o beneficiário pelo pagamento de serviços médicos realizados fora da rede credenciada. O beneficiário arca com o custo imediatamente, apresenta os documentos à operadora e recebe o reembolso posterior. Existem dois modelos: Reembolso por tabela: a operadora reembolsa um valor fixo por procedimento, baseado em uma tabela própria (frequentemente abaixo do valor de mercado). É o modelo mais comum e o que gera mais frustração entre os beneficiários. Reembolso por percentual do custo real: a operadora reembolsa um percentual (ex: 80% ou 100%) do valor efetivamente pago. É o modelo premium e está presente em planos como a Omint. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Por Que a Tabela de Reembolso Importa Mais do Que o Percentual Um plano que anuncia “reembolso de 100% da tabela de honorários” pode reembolsar apenas R$ 120 por uma consulta que custou R$ 600 — se a tabela de referência da operadora valoriza a consulta em R$ 120. É uma prática legalmente permitida, mas que frustra beneficiários que não leram o contrato com atenção. O que avaliar antes de contratar: – A tabela de referência é a AMB (Associação Médica Brasileira), CBHPM ou tabela própria? – O percentual de reembolso se aplica sobre a tabela ou sobre o valor pago? – Existe limite de reembolso por procedimento ou por ano? – O prazo de reembolso é estabelecido em contrato? ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo de Reembolso: Principais Operadoras Premium 2026 Operadora Modelo de Reembolso Tabela de Referência Prazo Médio Limite Anual Omint Percentual do custo real (alto) Mercado / própria 5-10 dias Conforme produto Care Plus Tabela de honorários (boa) CBHPM / própria 7-15 dias Conforme produto Bradesco Saúde (Exec) Tabela de honorários CBHPM 10-20 dias Conforme categoria SulAmérica (Prestige) Tabela de honorários CBHPM 10-20 dias Conforme produto Amil (categorias altas) Tabela de honorários AMB / CBHPM 15-30 dias Conforme produto ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Como Solicitar Reembolso: Passo a Passo 1. Realize o atendimento médico e pague diretamente ao prestador. 2. Solicite recibo ou nota fiscal com CRM do médico, CID (diagnóstico) e descrição do procedimento. 3. Acesse o aplicativo ou portal da operadora e abra solicitação de reembolso. 4. Anexe: recibo/nota fiscal, relatório médico (se necessário), comprovante de pagamento. 5. Aguarde análise (prazo varia por operadora — verifique o contrato). 6. O reembolso é creditado em conta bancária ou compensado na fatura. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Todo plano de saúde tem reembolso? Não. Planos de rede fechada (como Unimed em muitas regiões, Hapvida e NotreDame Intermédica) não oferecem reembolso por atendimentos fora da rede. O reembolso é uma característica de planos premium ou de livre escolha. 2. A operadora pode negar o reembolso? Sim. Os motivos mais comuns de negativa são: procedimento não coberto pela ANS ou pelo contrato, documentação incompleta, prazo de solicitação expirado ou atividade médica sem registro no CRM. Conheça seu contrato antes de usar. 3. Qual plano de saúde reembolsa mais? A Omint é a referência de mercado em generosidade de reembolso no Brasil. O modelo de livre escolha com reembolso de percentual real do custo — não por tabela — é o mais vantajoso para quem usa médicos de alto padrão. 4. Reembolso de plano de saúde é tributável? O reembolso de despesas médicas por plano de saúde não é considerado renda tributável para o beneficiário. É uma devolução de custo, não um benefício financeiro. 5. Existe limite de tempo para pedir reembolso? Sim. A ANS estabelece que a solicitação deve ser feita dentro do prazo definido em contrato, geralmente entre 90 e 180 dias após a realização do procedimento. Verifique as condições específicas da sua operadora.
O Que Seguro Residencial Não Cobre: As Exclusões Que Geram Mais Frustração
Resposta Rápida As exclusões mais comuns em seguros residenciais são: danos por má conservação do imóvel, sinistros causados intencionalmente, danos de obra e reforma, infiltração crônica, deterioração gradual, danos de guerra ou terrorismo, e sinistros em imóveis desocupados por período prolongado. Conhecer as exclusões antes de contratar evita a surpresa mais frustrante do setor: ter seguro e descobrir que o sinistro não está coberto. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Por Que as Exclusões São Mais Importantes do Que as Coberturas Qualquer seguradora anuncia suas coberturas com destaque. As exclusões ficam nas letras menores das condições gerais da apólice. O resultado é que milhares de brasileiros descobrem anualmente que o sinistro sofrido não está coberto — não por má-fé da seguradora, mas por desconhecimento das condições contratadas. A análise correta de um seguro residencial começa pelas exclusões, não pelas coberturas. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ As 9 Exclusões Mais Comuns em Seguros Residenciais EXCLUSÃO 1 — Má conservação e falta de manutenção Danos causados por falta de manutenção preventiva do imóvel não estão cobertos. Infiltração crônica por telhado deteriorado, rachaduras por ausência de manutenção estrutural, encanamentos antigos que estouram por falta de substituição — todos são exemplos de danos por “deterioração gradual” excluídos da cobertura. EXCLUSÃO 2 — Sinistro intencional Qualquer dano causado intencionalmente pelo segurado, por pessoa da família ou por quem reside no imóvel é excluído da cobertura. Inclui incêndios dolosos, danos deliberados à propriedade para receber indenização (fraude) e danos causados por conflitos familiares intencionais. EXCLUSÃO 3 — Danos de obras e reformas Danos causados durante reforma ou construção no imóvel geralmente não estão cobertos pela apólice residencial padrão. Se você está reformando, informe à seguradora e contrate cobertura específica ou verifique se a apólice tem previsão para esse período. EXCLUSÃO 4 — Imóvel desocupado A maioria das apólices exclui cobertura para imóveis desocupados por período superior a 30 ou 60 dias (conforme a seguradora). Se você viajar por período prolongado ou o imóvel ficar vago entre locatários, informe a seguradora. EXCLUSÃO 5 — Danos por infiltração crônica ou umidade Infiltrações progressivas — resultado de má vedação, impermeabilização deficiente ou manutenção negligenciada — são excluídas porque representam deterioração gradual, não evento súbito. Apenas infiltrações causadas por evento específico (como tempestade coberta na apólice) têm cobertura. EXCLUSÃO 6 — Danos a equipamentos em manutenção ou conserto Equipamentos que estão em reparo ou manutenção na época do sinistro geralmente não são cobertos. EXCLUSÃO 7 — Danos de guerra, terrorismo e convulsão social Danos causados por guerras, atos de terrorismo, greves, manifestações civis e comoção social são excluídos da maioria das apólices residenciais. Há apólices premium que oferecem essa cobertura como adicional. EXCLUSÃO 8 — Veículos e embarcações Veículos, motos e embarcações estacionados dentro do imóvel (garagem, por exemplo) geralmente não estão cobertos pela apólice residencial. Eles precisam de seguro próprio (seguro auto, seguro náutico). EXCLUSÃO 9 — Danos por pragas e infestações Danos causados por cupins, ratos, baratas ou outras pragas são classificados como deterioração gradual e não como evento súbito — portanto, excluídos da cobertura padrão. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Como Evitar Surpresas na Hora do Sinistro 1. Leia as Condições Gerais antes de assinar: as exclusões estão descritas em detalhe no documento de Condições Gerais da apólice, disponível no site de toda seguradora regulada pela SUSEP. 2. Declare o uso real do imóvel: proprietário que mora, proprietário que aluga ou locatário têm apólices com coberturas diferentes. 3. Comunique mudanças de situação: reforma, viagem longa, desocupação temporária — informe a seguradora para manter a validade da cobertura. 4. Faça manutenção documentada: em caso de sinistro, a seguradora pode solicitar evidência de que o imóvel recebia manutenção regular. Guarde notas fiscais de serviços de manutenção. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. A seguradora pode negar meu sinistro? Sim. Os motivos mais comuns são: sinistro excluído pela apólice, documentação incompleta, declaração incorreta no momento da contratação, e sinistro intencional. Leia as condições gerais antes de contratar para conhecer as exclusões específicas. 2. Infiltração é coberta pelo seguro residencial? Infiltração causada por evento súbito coberto (como tempestade) pode ser coberta. Infiltração crônica por má manutenção ou deterioração gradual geralmente não é coberta. A distinção é fundamental e frequentemente é ponto de disputa entre segurados e seguradoras. 3. Posso contestar a negativa da seguradora? Sim. Em caso de negativa injustificada, você pode contestar junto à seguradora, recorrer ao Procon, registrar reclamação na SUSEP (susep.gov.br) ou acionar o Poder Judiciário. Guarde toda a documentação do sinistro e da apólice. 4. O que é “evento súbito” no seguro residencial? É um evento que ocorre de forma inesperada e repentina — incêndio, raio, explosão, vendaval, impacto de veículo. O seguro cobre eventos súbitos, não deterioração gradual ao longo do tempo. 5. Roubo de bicicleta dentro de garagem coberta? Depende da apólice. Veículos (incluindo bicicletas em alguns contratos) podem ter tratamento específico. Verifique se bicicletas estão incluídas na cobertura de roubo de bens móveis da sua apólice.
Nubank vs Inter vs C6 Bank 2026
Resposta Rápida Para uso diário e simplicidade: Nubank. Para investimentos e ecossistema financeiro completo: Banco Inter. Para viajantes frequentes e programa de milhas: C6 Bank. Os três oferecem conta gratuita, Pix ilimitado e cartão sem anuidade — a diferença está nos extras que cada perfil valoriza. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Por Que Esse Comparativo É Diferente A maioria dos comparativos disponíveis na internet sobre bancos digitais é produzida por veículos que recebem comissão por indicação de abertura de conta. O resultado inevitável é que “todos são ótimos” e “cada um tem um diferencial”. Esta análise funciona de outra forma: critérios objetivos, peso definido, um vencedor por categoria. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Comparativo Completo: Nubank vs Inter vs C6 Bank CRITÉRIO NUBANK BANCO INTER C6 BANK Fundação 2013 1994 (digital desde 2018) 2019 Clientes ~100 milhões ~35 milhões ~25 milhões Rendimento 100% CDI 100% CDI 100-107% CDI Anuidade cartão Grátis Grátis Grátis Cartão Black Sim (Ultravioleta) Sim (Inter Black) Sim (C6 Carbon) Programa de pontos Sim (Rewards) Sim (Inter Loop) Sim (Átomos) Milhas aéreas Via Rewards Via Inter Loop Transferência direta Investimentos NuInvest (corretora) Inter Invest (completo) Sim (básico a intermediário) Criptoativos Sim Sim Sim Câmbio/conta global Não (em 2026) Sim (conta global USD) Sim (conta global) Seguro integrado Sim (básico) Sim (completo) Sim Soluções PJ Limitado Completo Básico App Store avaliação 4,8★ 4,7★ 4,6★ Reclame Aqui 8,2/10 7,9/10 7,6/10 Agências físicas Não Sim (limitadas) Não FGC Sim Sim Sim ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Análise por Perfil de Usuário PERFIL: Consumidor padrão, uso diário Vencedor: Nubank Justificativa: Interface mais intuitiva, suporte superior, produto enxuto sem fricção. PERFIL: Investidor ativo Vencedor: Banco Inter Justificativa: Plataforma Inter Invest com mais de 600 produtos, acesso a ações, fundos, renda fixa, criptoativos, CDBs de outras instituições e assessoria de investimentos. PERFIL: Viajante frequente / acúmulo de milhas Vencedor: C6 Bank Justificativa: Programa Átomos com transferência para Smiles, Livelo, TudoAzul e outros sem restrição de categoria de cartão. Conta global com taxa de câmbio competitiva. PERFIL: Empresário / MEI / PJ Vencedor: Banco Inter Justificativa: Inter Empresas oferece conta PJ gratuita, boleto bancário, gestão de cobranças, integrações com ERPs e plataformas de e-commerce. PERFIL: Quem quer a experiência de produto mais premium Vencedor: C6 Bank (cartão Carbon) ou Nubank (cartão Ultravioleta) Justificativa: Empate técnico em benefícios de cartão Black. C6 Carbon tem vantagem em programa de milhas; Ultravioleta tem vantagem em cashback e design. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ Prós e Contras NUBANK Prós: produto mais simples e eficiente, maior base de clientes, melhor suporte, ecossistema de investimentos pelo NuInvest. Contras: sem conta global nativa em 2026, soluções PJ limitadas, programa de milhas menos direto que C6 Bank. BANCO INTER Prós: ecossistema financeiro mais completo, conta global, Inter Invest robusto, soluções PJ excelentes. Contras: interface mais complexa, aplicativo com avaliação ligeiramente inferior, agência física limitada. C6 BANK Prós: melhor programa de milhas entre os três, rendimento potencialmente superior (até 107% CDI), conta global competitiva. Contras: base de clientes menor (menor histórico de estabilidade percebida), suporte com menor nota no Reclame Aqui. ━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━ FAQ 1. Nubank ou Inter: qual é melhor em 2026? Para uso diário e simplicidade: Nubank. Para quem quer investir e ter um ecossistema financeiro mais completo: Inter. Os dois são excelentes; a escolha depende do perfil de uso. 2. C6 Bank é confiável? Sim. O C6 Bank é um banco múltiplo com autorização plena do Banco Central e cobertura do FGC. Tem cerca de 25 milhões de clientes em 2026. 3. Qual banco digital tem o melhor cartão Black? O C6 Carbon (Black) se destaca pelo programa de milhas Átomos. O Nubank Ultravioleta oferece cashback real e design diferenciado. O Inter Black tem benefícios de lounge aeroportuário. A escolha depende do que você prioriza: milhas, cashback ou acesso a lounges. 4. É possível ter conta nos três bancos simultaneamente? Sim. Não há restrição legal. Muitos consumidores mantêm Nubank como conta principal, Inter para investimentos e C6 Bank para viagens. 5. Qual banco digital tem o melhor Pix? Os três oferecem Pix gratuito e ilimitado. A diferença está na velocidade de processamento e funcionalidades adicionais — como Pix agendado, Pix parcelado e QR codes personalizados.